Betrachten in diesem Kapitel ausschließlich Funktionen , die auf einem offenen Intervall definiert sind. Dabei lassen wir auch , also ganz , als Definitionsbereich zu. Der Vorteil eines offenen Intervalls als Definitionsbereich liegt darin, dass nie am Rand des Intervalls liegt, sondern stets auf beiden Seiten der Stelle noch ein Stückchen Definitionsbereich vorhanden ist. Man sagt auch: alle Punkte eines offenen Intervalls sind innere Punkte.
Mit dem Begriff der Stetigkeit kennen wir bereits eine Möglichkeit, Eigenschaften einer Funktion in der Umgegung einer Stelle als Eigenschaft an dieser Stelle zu formulieren. Wir erinnern uns: Die Frage, ob eine Funktion an einer Stelle stetig ist, kann nur beantwortet werden, wenn man auch die Funktionswerte in der Nähe von anschaut. Konkret geschieht dies über den Begriff des Grenzwerts.
Die Information, die uns der Stetigkeitsbegriff liefert (Existenz von Sprung- oder Polstellen), ist für manche Einsatzzwecke etwas dürftig. Deshalb werden wir die Idee des Formulierens von Umgebungseigenschaften als Eigenschaft an einer konkreten Stelle nun für die Frage umsetzen, ob die Funktion an der betrachteten Stelle “glatt” ist, also dort keinen “Knick” hat.
Wir führen zunächst die nötigen Begriffe ein. Erst am Ende dieses Kapitels folgt dann die Einordnung in größere Zusammenhänge, also die Antwort auf die Frage “Wozu brauche ich das?”.
6.1.1Differenzierbarkeit an einer Stelle
Die Eigenschaft, die wir eben noch als “glatt” oder “ohne Knick” beschrieben haben, heißt Differenzierbarkeit.
Der Ausdruck ist der Anstieg der Gerade durch die beiden Punkte und . Der Grenzwert existiert bekanntlich genau dann, wenn die einseitigen Grenzwerte
existieren und übereinstimmen. Differenzierbarkeit bedeutet anschaulich also, dass die Steigung der Funktion links und rechts der betrachteten Stelle gleich ist (und natürlich im Sinne des Grenzwerts überhaupt erst einmal existiert). Beispiele und Gegenbeispiele folgen weiter unten.
Der Ausdruck wird auch als Differenzenquotient bezeichnet, der zugehörige Grenzwert als Differentialquotient.
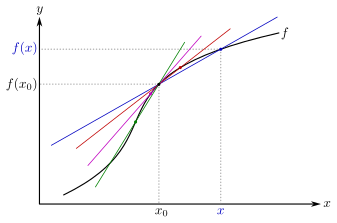
Gezeigt sind einige der Geraden, deren Anstieg beim Grenzübergang in der Definition der Differenzierbarkeit eine Rolle spielt.
Differenzierbarkeit kann man somit als eine strengere Form von Stetigkeit ansehen. Es wird sich aber zeigen, dass das zu kurz gedacht ist. Der Begriff der Differenzierbarkeit eröffnet ganz neue Möglichkeiten und ist in der Ingenieurmathematik unverzichtbares Werkzeug sowohl für die Modellierung als auch für das Lösen praktischer Aufgabenstellungen (siehe unten).
Dass aus der Differenzierbarkeit die Stetigkeit folgt, sieht man leicht ein: Offensichtlich gilt
Der Faktor geht gegen Null, wenn . Der zweite Faktor konvergiert gegen eine feste Zahl. Folglich konvergiert das Produkt gegen Null, also .
6.1.2Ableitung
Analog zur Stetigkeit sind insbesondere solche Funktionen von Interesse, die an jeder Stelle differenzierbar sind.
In der Ingenieurmathematik hält sich im Umfeld von Differenzierbarkeit und Ableitungen hartnäckig der Begriff Differential. Meist wird dieser nur sehr diffus als “unendlich kleine Zahl, die nicht Null ist” oder als “infinitesimal kleine Zahl” eingeführt, was offensichtlich Unfug ist. Der Begriff stammt aus der Zeit, als die Differentialrechnung noch nicht vollständig ausgearbeitet und verstanden war, also aus der Zeit vor 1900. Das in der Ingenieurmathematik leider nach wie vor verbreitete “Rechnen mit Differentialen” hat wenig mit mathematischer Exaktheit zu tun, sondern ist mehr als “intuitives Formelbasteln” anzusehen. Tatsächlich gibt es auch in der modernen Mathematik den Differential-Begriff. Der ist seit über 100 Jahren präzise und sinnvoll definiert, hat für uns aber keinerlei Bedeutung oder Nutzen. Deshalb meiden wir diesen Begriff und seine recht sperrige Definition hier.
Beachte: Differenzierbare Funktionen sind immer stetig, aber die Ableitung kann durchaus unstetig sein (vgl. Beispiele unten).
6.1.3Beispiele
Das praktische Berechnen von Ableitungen werden wir im nächsten Kapitel betrachten. Das Vorgehen wird deutlich bequemer sein als es hier zunächst den Anschein hat. Insbesondere werden wir ohne das Bilden von Grenzwerten auskommen. Hier zunächst ein paar elementare Beispiele zur Illustration der Technik.
6.1.4Höhere Ableitungen
Da die Ableitung einer differenzierbaren Funktion selbst wieder eine Funktion ist, kann man auch für die Ableitung die Frage der Differenzierbarkeit stellen.
6.1.5Interpretation
Aus der Definition der Ableitung ist sofort klar, dass die Ableitung einer Funktion an einer Stelle die Steigung der Funktion an dieser Stelle angibt. Bemerkenswert ist jedoch, dass der Begriff “Steigung” eigentlich nur für Geraden sinnvoll ist, also mindestens zwei Punkte benötigt, zwischen denen die Steigung, also das Verhältnis von vertikaler und horizontaler Verschiebung, betrachtet wird. Durch den Grenzprozess beim Bilden der Ableitung wird die Steigung der Funktion in der Umgebung der betrachteten Stelle als Eigenschaft an dieser Stelle ausgedrückt. Dies ist wieder ein Beispiel für starke Abstraktion, die durch Gewöhnung mit der Zeit in die ganz normale, scheinbar intuitiv klare Begriffswelt übergeht.
Die zweite Ableitung einer Funktion gibt die Änderungsrate des Anstiegs an einer Stelle an. Auch hier ist “Änderungsrate” eigentlich nur sinnvoll erklärbar, wenn man eine Umgebung einer Stelle anschaut und nicht nur die Stelle selbst. Durch den Grenzprozess wird die relevante Information von der Umgebung einer Stelle auf die Stelle selbst übertragen. Die Änderungsrate der Steigung kann man als Krümmung des Funktionsgraphs interpretieren. Wächst der Anstieg, so krümmt sich der Graph nach links (wenn man ihn gedanklich von links nach rechts durchläuft); sinkt der Anstieg, so krümmt sich der Graph nach rechts. Funktionen, deren zweite Ableitung überall positiv ist, heißen konvex; ist die zweite Ableitung überall negativ, so heißt die Funktion konkav.
Die dritte Ableitung liefert Informationen darüber, wie sich die Krümmung der Funktion ändert. Ist die dritte Ableitung in einem Bereich positiv, so nimmt in diesem Bereich die Krümmung zu, d.h. die Kurve, die der Funktionsgraph beschreibt, wird enger; bei negativer dritter Ableitung wird sie weiter.
Ab der vierten Ableitung wird die geometrische Interpretation schwieriger. Auch ist eine geometrische Interpretation hier kaum relevant.
6.1.6Einordnung
Sofern in der Schulmathematik bereits über Differenzierbarkeit und Ableitungen gesprochen wurde, könnte der Eindruck entstanden sein, dass die Hauptzwecke dieser Begriffe das Untersuchen von Funktionen (“Kurvendiskussion”) und das Lösen von Optimierungsproblemen sind. Auch in der Grundlagenmathematik im Studium könnte dieser Eindruck entstehen. Um diesen Trugschluss zu vermeiden, seien hier ein paar Hinweise zu Bedeutung und Entstehung des Differenzierbarkeitsbegriffs gegeben.
Die Väter der Differentialrechnungen waren Newton und Leibniz (beide 17. Jahrhundert). Man wollte nach dem “dunklen”, durch Spiritualität und Unterdrückung von Wissenschaft geprägten Mittelalter die Welt verstehen und in Formeln beschreiben, hatte aber bis auf Zahlen, Funktionen und geometrische Figuren keine Werkzeuge dafür. Insbesondere Gesetzmäßigkeiten bei Bewegungsabläufen (freier Fall, Planetenbewegungen,...) ließen sich damit nicht zufriedenstellend formulieren. Erst die für diesen Zweck entwickelte Differentialrechnung erlaubte das Formulieren der bis heute (im Wesentlichen unverändert) im Einsatz befindlichen klassischen Mechanik. In diesen Bereich fällt insbesondere das allgemein bekannte Newtonsche Gesetz:
Kraft = Masse Beschleunigung.
Bewegt sich ein Körper mit Masse im Raum entlang einer durch
beschriebenen Kurve unter Einwirkung einer zeitlich und örtlich variierenden Kraft
(jeder Zeit und jedem Ort wird ein Kraftvektor zugeordnet), so kann das Newtonsche Gesetz mittels Ableitungen der Koordinatenfunktionen als
formuliert werden. Newton hatte erkannt, dass dieser Zusammenhang stets gilt. Kennt man die wirkenden Kräfte und die Masse , so kann man aus dieser Gleichung die Bahn berechnen, auf der sich der Körper bewegen wird.
Die gezeigte Form des Newtonschen Gesetzes ist ein System von gewöhnlichen Differentialgleichungen. Differentialgleichungen sind Gleichungen, die eine Funktion in Beziehung zu ihren Ableitungen setzt. Das Attribut “gewöhnlich” wird genutzt, wenn es sich um Funktionen einer Veränderlichen handelt. Da beim Newtonschen Gesetz vektorwertige Funktionen links und rechts stehen, handelt es sich eigentlich um drei Differentialgleichungen, also ein Differentialgleichungssystem.
Später werden wir die Differentialrechnung auf Funktionen mehrerer Veränderlicher ausdehnen. Die damit formulierbaren Differentialgleichungen werden als partielle Differentialgleichungen bezeichnet.
In unserer Veranstaltung spielen Differentialgleichungen keine Rolle. Dennoch bilden diese den Haupteinsatzzweck für die Differentialrechnung. Mit Differentialgleichungen lassen sich nahezu alle Phänomene aus Naturwissenschaften, Technik und auch Wirtschaftswissenschaften beschreiben: Planetenbewegungen, Wachstumsprozesse, Wärmeleitprozesse, Strömungen, die Entwicklung von Aktienkursen usw.
Eher nebenbei ist die Differentialrechnung sehr nützlich für das Lösen von Optimierungsproblemen, sowohl beim manuellen Lösen als auch beim Lösen mit dem Computer. Beispielsweise basieren die heute üblichen Verfahren zum Training von KI ganz wesentlich auf Resultaten der Differentialrechnung (wir kommen im zweiten Semester darauf zurück).